当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
eKクロスが気になっているけれど、月々いくらになるのかが分からないと決めきれない。そんな方も多いですよね。
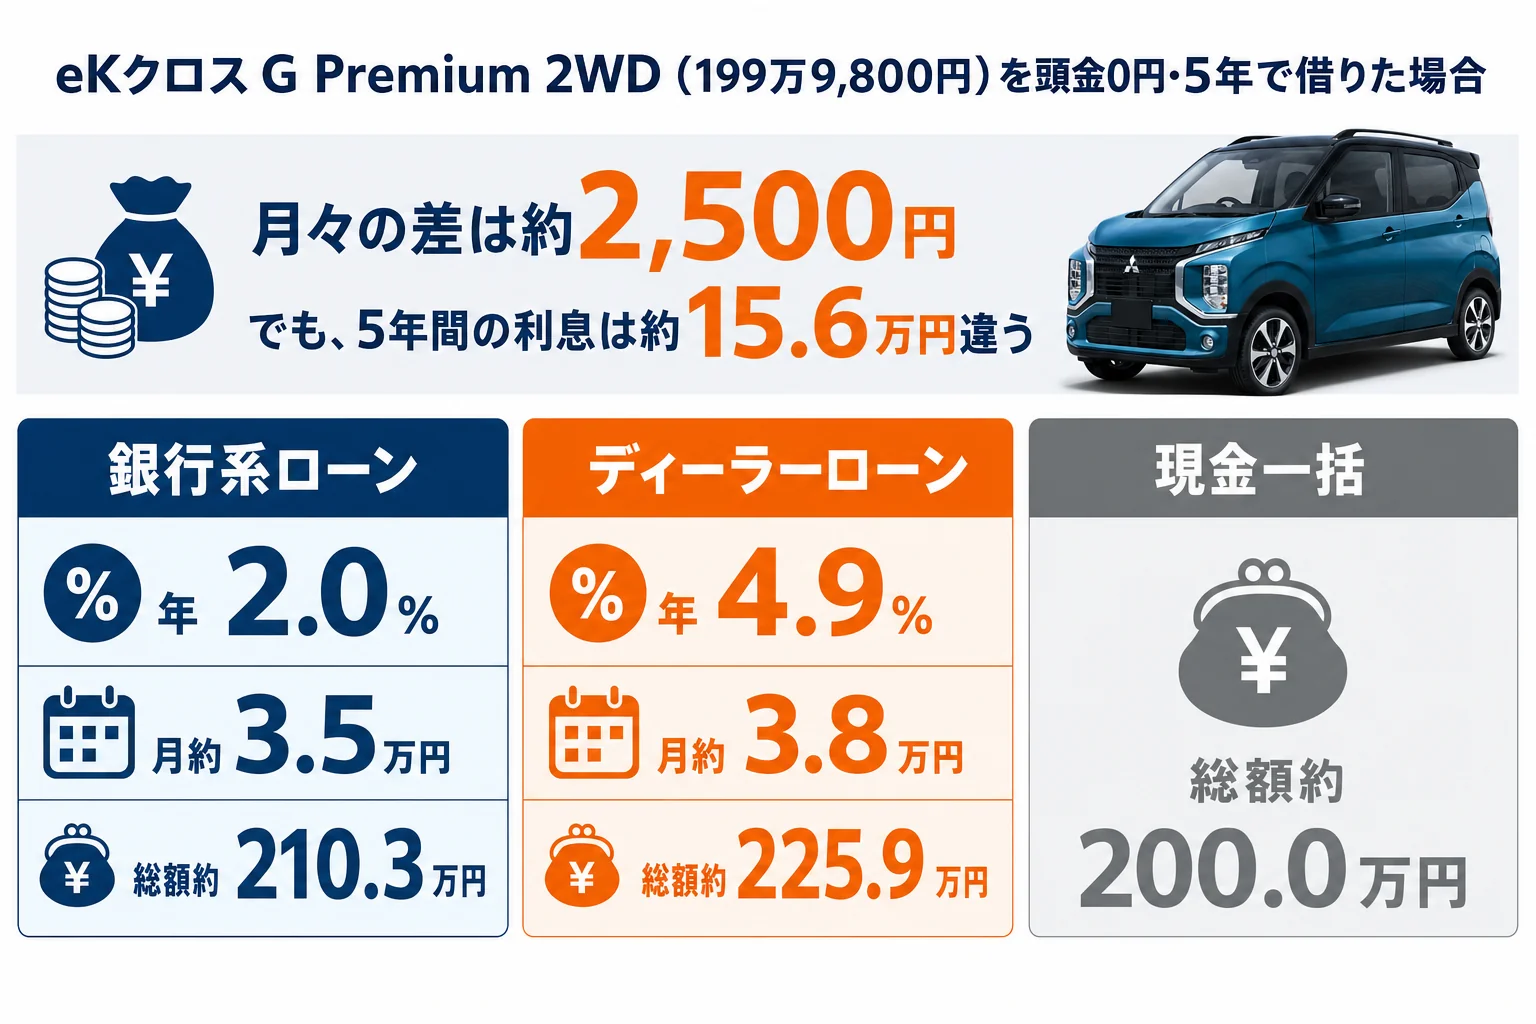
結論から言うと、G Premium 2WDを頭金0円・5年で組むと、銀行系ローンで月約3.5万円、ディーラーローンで月約3.8万円が目安です。
この記事では頭金・期間・グレードを変えた月々を表にして、金利の差で総額がどれくらい変わるかまで見ていきます。
eKクロスのローン、月々の目安はいくら?
まずは基準になる数字から出しますね。例にするのは三菱 eKクロスのG Premium 2WD、車両本体199万9,800円(2026年8月27日改良時のメーカー希望小売価格・消費税込)です。
銀行系マイカーローンは実質年率2.0%、ディーラーローンは4.9%として、元利均等・ボーナス払いなしで計算しました。登録費用などの諸費用は入れていません。実際の金利は審査や時期で変わるので、見積書の数字に置き換えて読んでみてください。
| 借り方(頭金0円・5年) | 月々 | 5年で払う総額 | 利息の合計 |
|---|---|---|---|
| 銀行系マイカーローン(年2.0%) | 約3.5万円 | 約210.3万円 | 約10.3万円 |
| ディーラーローン(年4.9%) | 約3.8万円 | 約225.9万円 | 約25.9万円 |
| 現金一括 | なし | 約200.0万円 | 0円 |
『月2,500円くらいの差なら、どっちでもいいか』と思った方もいるはずです。
ただ5年間で積み上げると、利息の差は約15.6万円になります。軽自動車1台分の車検費用が何回か払える額ですよね。
頭金を入れると月々はどれくらい下がる?
「頭金はいくら入れればいいの?」という相談は多いです。同じG Premium 2WD・5年で、頭金を変えて計算してみました。
| 頭金 | 銀行系(年2.0%)月々 | 銀行系 総額 | ディーラー(年4.9%)月々 | ディーラー 総額 |
|---|---|---|---|---|
| 0円 | 約3.5万円 | 約210.3万円 | 約3.8万円 | 約225.9万円 |
| 30万円 | 約3.0万円 | 約208.8万円 | 約3.2万円 | 約222.0万円 |
| 50万円 | 約2.6万円 | 約207.7万円 | 約2.8万円 | 約219.4万円 |
| 100万円 | 約1.8万円 | 約205.1万円 | 約1.9万円 | 約212.9万円 |
総額には頭金も含めています。頭金を50万円入れると、ディーラーローンでも月々は3万円を切ります。
実は、頭金の効き目は金利が高いほど大きくなります。年4.9%なら頭金0円と100万円で総額が約13万円違いますが、年2.0%だと約5万円です。
今の車を下取りに出すなら、その額を頭金として使えます。下取り額がいくらになるかで月々が変わるので、先に相場を知っておくと計画が立てやすくなります。
今の車の値の付き方はeKクロスの下取り額の目安で書きました。
返済期間を延ばすと、どこまで楽になる?
『月々をもっと下げたいから7年で組もうかな』と考える方もいますよね。期間ごとの差を見てみましょう。
| 返済期間(頭金0円) | 銀行系(年2.0%)月々 | 銀行系 総額 | ディーラー(年4.9%)月々 | ディーラー 総額 |
|---|---|---|---|---|
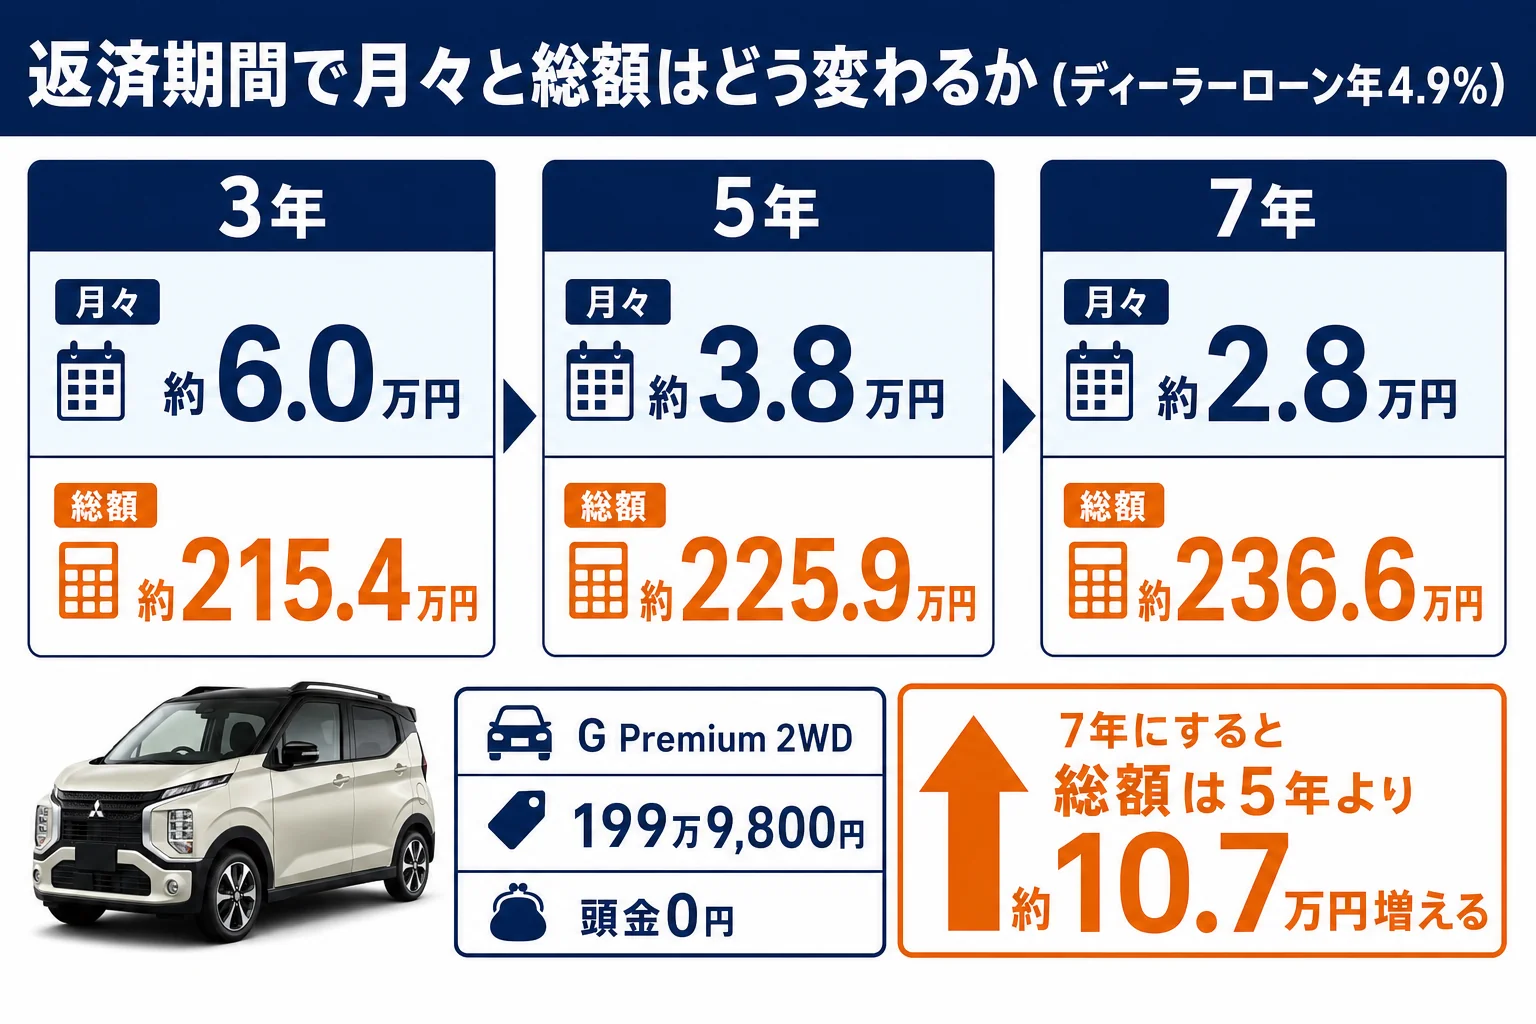
| 3年 | 約5.7万円 | 約206.2万円 | 約6.0万円 | 約215.4万円 |
| 5年 | 約3.5万円 | 約210.3万円 | 約3.8万円 | 約225.9万円 |
| 7年 | 約2.6万円 | 約214.5万円 | 約2.8万円 | 約236.6万円 |
7年にすると月々は5年より1万円ほど軽くなります。その代わり、ディーラーローンでは総額が約10.7万円増えます。
7年ローンだと、支払いが終わる前に車検を3回迎えます。タイヤやバッテリーの交換時期とも重なるので、ローンと整備費が同時に来る年が出てきます。
維持費の全体像はeKクロスの維持費にまとめています。ローンと合わせて月々いくら出ていくかで考えておくと安心です。
グレード別に見た月々の目安
同じ条件(頭金0円・5年)で、グレードごとに出しました。車両本体は2026年8月27日改良時のメーカー希望小売価格(消費税込)です。
| グレード | 車両本体 | 銀行系(年2.0%)月々 | ディーラー(年4.9%)月々 | ディーラー 総額 |
|---|---|---|---|---|
| G 2WD | 185万6,800円 | 約3.3万円 | 約3.5万円 | 約209.7万円 |
| T 2WD | 195万300円 | 約3.4万円 | 約3.7万円 | 約220.3万円 |
| G 4WD | 198万8,800円 | 約3.5万円 | 約3.7万円 | 約224.6万円 |
| G Premium 2WD | 199万9,800円 | 約3.5万円 | 約3.8万円 | 約225.9万円 |
| T Premium 2WD | 209万3,300円 | 約3.7万円 | 約3.9万円 | 約236.4万円 |
| T Premium 4WD | 222万5,300円 | 約3.9万円 | 約4.2万円 | 約251.4万円 |
GとT Premium 4WDでは、月々の差は7,000円前後です。
「ターボやPremiumにすると、月いくら上がるの?」という疑問には、この差で答えられます。GからTへは月2,000円前後、TからT Premiumへもほぼ同じくらいです。
装備の差が月々に見合うかはeKクロスのグレードの違い、ターボの要否はeKクロスのターボは必要かで考えてみてください。
銀行系とディーラーローン、どっちで借りる?
金利だけで見れば銀行系が有利です。ただ、使い勝手の違いもあるので並べておきますね。
- 金利が低めのことが多い
- 車の名義が最初から自分になる
- 途中で売る時の手続きが分かりやすい
- 審査に数日から1週間ほどかかることがある
- 見積書や注文書を先にそろえる必要がある
ディーラーローンは、その場で申し込めて審査が早いのが強みです。ただし所有者が販売会社やクレジット会社になる形が多く、完済までは自由に売れません。
『手続きが面倒だからディーラーでいいか』となりがちですが、その手間の代わりに15万円前後の利息を払っている、という見方もできます。
例えば、商談の場でこんなやり取りになることがあります。
「ローンはこちらで組めますよ。今日決めていただければ手続きも早いです」
「銀行のローンも検討したいので、現金一括の場合の見積もりもいただけますか」
現金一括の見積書があれば、銀行系ローンの申し込みに使えます。どちらで借りるにしても、比べる材料を手元に置いておくと落ち着いて選べますよ。
- 実質年率は何%か(表示が「手数料率」の場合は実質年率に直して比べる)
- 分割の元金に諸費用やオプションが入っているか
- 繰り上げ返済の手数料と条件
- 車の所有者が誰の名義になるか
残クレと比べると、どこが違う?
月々だけで比べると、残クレのほうが軽く見えます。同じG Premium 2WD・5年で並べると、残クレは月約2.8万円でした。
ただ、残クレは据置いた金額にも金利がかかります。最後まで乗って買い取ると総額は約226.0万円で、銀行系ローンの約210.3万円より多くなります。
「月々を取るか、総額を取るか」という話ですね。詳しい比べ方はeKクロスの残クレは損か得かにまとめました。
税金や保険まで月額に入れたい方は、eKクロスをリースで乗る場合の費用も候補になります。
見積もりを取る時は、同じ車両価格で「現金」「ローン」「残クレ」の3通りを出してもらうと比べやすくなりますよ。
eKクロス買いたいドットコム
eKクロスの値段、先に相場を見ておく
今の車の買取相場と、eKクロスの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
ボーナス払いと諸費用を入れると、月々はこう変わる
『ボーナス払いを使えば、月々はもっと下がるよね』と考える方もいますよね。G Premium 2WD・頭金0円・5年・年4.9%で試算してみました。
| 条件 | 月々 | ボーナス月の加算 | 5年で払う総額 |
|---|---|---|---|
| ボーナス払いなし | 約3.8万円 | なし | 約225.9万円 |
| ボーナス払い 1回5万円(年2回・計10回) | 約2.9万円 | 5万円 | 約226.4万円 |
| 諸費用20万円も分割に入れる | 約4.1万円 | なし | 約248.5万円 |
ボーナス払いを入れると月々は9,000円ほど軽くなります。総額はほとんど変わりません。
ただ、ボーナスが減った年にも5万円の支払いは残ります。ボーナスの額が毎年読める方向けの方法だと考えておきましょう。
見積書の「お支払い総額」には、車両本体のほかに登録費用や保険料などが入ります。例えば諸費用20万円を分割に入れると、5年・年4.9%で月々は約3,800円上がります。登録時にかかる費用の中身はeKクロスの乗り出し価格で確認できます。
「本体だけで計算したら月3.8万円だったのに、見積書だと4万円を超えていた」というのは、たいていこの諸費用の分なんです。
月々を下げるためにできること
ローンの条件を変える以外にも、月々を下げる方法はあります。効き目の大きい順に並べてみました。
- 車両価格の値引きを先に固める(値引き10万円で、5年・年4.9%なら月約1,900円下がる)
- 下取りか買取で、今の車をできるだけ高く手放して頭金にする
- 金利の低いローンを探す
- オプションを絞る(オプション10万円分で月約1,900円)
ここが大事なところです。値引きの話は、支払い方法を決める前に済ませておきましょう。月々の話が先に進むと、値引きと金利のやり取りが見えにくくなります。
値引きの目安と交渉の順番はeKクロスの値引き相場と交渉の順番にまとめています。
- 三菱 eKクロス 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
eKクロスをローンで買うと月々いくらですか。
G Premium 2WD(199万9,800円・2026年8月改良時の消費税込価格)を頭金0円・5年で組むと、銀行系ローン(年2.0%)で月約3.5万円、ディーラーローン(年4.9%)で月約3.8万円です。諸費用は含んでいません。
一番安いグレードだと月々いくらですか。
G 2WD(185万6,800円)を頭金0円・5年で組むと、銀行系で月約3.3万円、ディーラーローンで月約3.5万円が目安です。
頭金はいくら入れるのがいいですか。
決まった正解はありませんが、頭金50万円でディーラーローンでも月々は約2.8万円まで下がります。生活費の予備を残せる範囲で考えるのが無理のない入れ方です。
7年ローンは組めますか。
取り扱いのあるローンもあります。月々は5年より1万円ほど軽くなりますが、ディーラーローン(年4.9%)では総額が約10.7万円増えます。
銀行系とディーラーローンの差はどれくらいですか。
例の条件(5年・頭金0円)では、利息の合計が銀行系で約10.3万円、ディーラーローンで約25.9万円です。差は約15.6万円になります。
まとめ
- G Premium 2WDを頭金0円・5年で組むと、銀行系で月約3.5万円、ディーラーローンで月約3.8万円
- 金利2.0%と4.9%では、5年間の利息が約15.6万円違う
- 頭金50万円を入れると、ディーラーローンでも月々は約2.8万円
- 7年にすると月々は1万円ほど下がるが、総額は増える
- 月々を下げる近道は、支払い方法より先に値引きを固めること
コメント